 Pelican
Qui doit faire un inventaire en restauration ?
La réponse courte : en France, le Code de commerce impose aux commerçants de contrôler par inventaire, au moins une fois tous les douze mois, l’existence et la valeur de ce que possède l’entreprise, stocks compris. Cela concerne la plupart des restaurants, hôtels et établissements de restauration. L’inventaire est le comptage physique des stocks ; il alimente les comptes annuels, où le stock de fin d’exercice figure au bilan.
La forme exacte que prend cette obligation pour votre établissement dépend de votre statut, de votre taille et de votre régime d’imposition. Pour les micro-entreprises, par exemple, les obligations comptables sont allégées par rapport aux sociétés qui établissent un bilan complet. En Belgique et en Suisse, les règles sont différentes. C’est un sujet comptable et fiscal, et il ne vaut pas la peine de le reprendre tel quel d’un guide. Voyez avec votre expert-comptable ce qui vous est concrètement imposé, et à quelle date.
La préparation : la moitié du succès
L’inventaire ne se joue pas le jour du comptage, mais les jours qui précèdent. Entrer sans préparation dans la chambre froide, c’est compter deux fois plus longtemps et faire deux fois plus d’erreurs. Voici la préparation qui fait gagner le plus de temps :
- Ranger et trier la réserve. Tout ce qui est périmé ou abîmé sort avant. Vous ne comptez que ce que vous utiliseriez réellement. Un rayonnage rangé se compte en une fraction du temps.
- Regrouper les produits entamés. Deux demi-conditionnements du même produit n’en font plus qu’un. Cela réduit le nombre de lignes et simplifie l’estimation.
- Éviter les livraisons autour de la date d’inventaire. Choisissez le jour de comptage de sorte que rien d’important ne soit livré juste avant ou juste après. Sinon vous comptez de la marchandise qui, comptablement, ne vous appartient pas encore, ou il manque quelque chose de déjà consommé.
- Préparer des listes de comptage par emplacement. Une liste par emplacement, triée exactement dans l’ordre où les produits sont rangés. Vous comptez alors de haut en bas, sans sauter.
- Compter à deux. L’un compte et annonce, l’autre écrit. C’est plus rapide et nettement moins sujet aux erreurs qu’une seule personne qui fait des allers-retours entre la marchandise et la liste.
Si votre réserve est déjà organisée avec des emplacements fixes, ce travail préparatoire est presque offert. Comment organiser votre réserve pour que l’ordre des rayonnages corresponde à l’ordre de la liste, le guide de la gestion des stocks en restauration l’explique.
Le jour du comptage en 5 étapes
Une fois la préparation faite, le jour du comptage suit un schéma fixe. Respectez l’ordre, et rien ne passera à la trappe :
- Emplacement par emplacement, dans un ordre fixe. D’abord toute la réserve sèche, puis la chambre froide, puis le congélateur, puis les boissons et le bar. Ne jamais sauter d’une pièce à l’autre, sinon vous finissez par compter en double ou par oublier un rayonnage.
- Compter et peser, y compris les produits entamés. Les conditionnements complets sont comptés, les produits en vrac sont pesés. Les paquets entamés s’estiment avec méthode, par exemple en dixièmes : un conditionnement rempli au tiers vaut 0,3. Restez sur une seule logique, et les chiffres resteront comparables d’un mois à l’autre.
- Noter immédiatement, ne rien retenir. Chaque chiffre va directement sur la liste avant de passer au rayonnage suivant. Celui qui veut retenir trois lignes se trompe à la quatrième.
- Affecter les prix. À chaque article correspond son prix d’achat hors taxes. Multiplié par la quantité, il donne la valeur de la ligne. Les règles exactes d’évaluation, par exemple quand les prix varient, relèvent de la comptabilité et sont à caler avec votre expert-comptable.
- Additionner et archiver. La somme de toutes les lignes donne la valeur totale du stock à la date de l’inventaire. La liste signée est conservée. C’est votre justificatif, et en même temps le stock initial de la période suivante.
Modèle de liste d’inventaire à télécharger
Pour que vous ne partiez pas de zéro, nous avons créé un modèle de liste d’inventaire adapté à la restauration. Excel pour compter et calculer en numérique, PDF à imprimer et à emporter dans la chambre froide.
Gratuit, sans inscription, sans adresse e-mail. Vous pouvez adapter les deux fichiers et les partager dans votre établissement.
Voici comment le modèle est construit. Chaque ligne est un article, les colonnes vous mènent de l’emplacement jusqu’à la valeur :
| Emplacement | Catégorie | Article | Unité | Quantité | Prix d’achat HT | Valeur |
|---|---|---|---|---|---|---|
| Chambre froide | Produits laitiers et œufs | Crème liquide 35 % | Litre | 14 | 3,80 € | 53,20 € |
| Chambre froide | Viande | Filet de bœuf | kg | 6,5 | 39,00 € | 253,50 € |
| Réserve sèche | Épicerie sèche | Farine T55 | Sac | 4 | 18,50 € | 74,00 € |
| Congélateur | Poisson | Filet de saumon | kg | 8 | 24,00 € | 192,00 € |
Pourquoi trier par emplacement plutôt que par ordre alphabétique ? Parce que vous comptez ainsi dans l’ordre où vous traversez l’établissement. Vous terminez une pièce, puis la suivante. La catégorie reste utile, car c’est par elle que vous analysez à la fin et que vous comparez avec le volume de commandes de la même catégorie.
Inventaire, coût matière et commandes : le lien
L’inventaire n’est pas une fin en soi. Il fournit les deux chiffres avec lesquels vous pilotez votre cuisine : le stock initial et le stock final. On en déduit le coût matière, l’indicateur de coût central de la restauration :
Le stock initial et le stock final proviennent de deux inventaires. Les achats correspondent à tout ce que vous avez acheté pendant la période. Et c’est là que cela devient laborieux pour beaucoup d’établissements, car le total des achats doit être reconstitué à partir d’une pile de bons de livraison et de factures. Celui qui commande proprement et connaît son historique des commandes a ce chiffre sous la main sans chercher.
L’historique des commandes, mémoire de vos achats
Avec Pelican, votre équipe rassemble les besoins sur une liste commune, à la voix ou en tapant, chacun dans sa langue. Le chef de cuisine valide avant la visite du représentant. Ce qui reste ensuite, c’est l’historique des commandes : ce qui a été commandé, quand et chez qui, consultable durablement. Si votre équipe saisit aussi les prix au moment de commander, vous avez directement sous la main le total des achats pour le calcul du coût matière, au lieu de le reconstituer à partir de montagnes de papier.
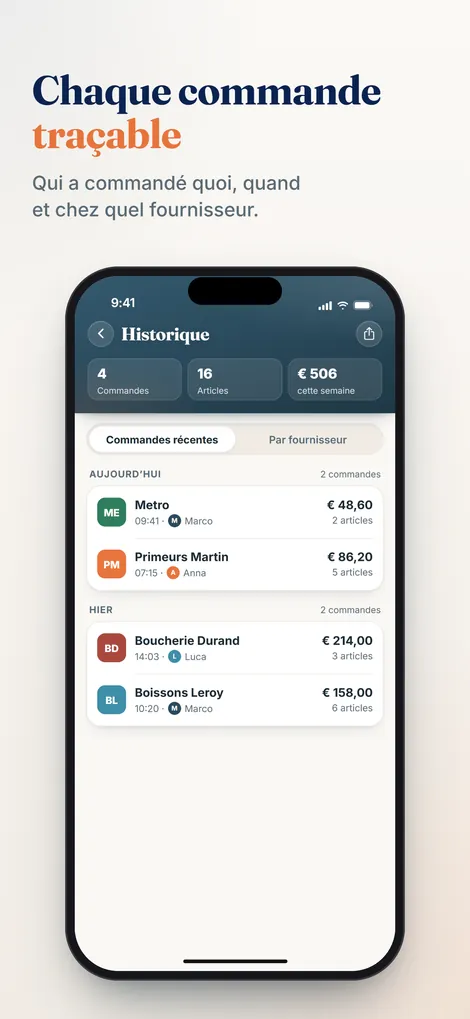
Rassembler les commandes, garder l’historique, calculer plus juste.
Pelican transforme des besoins éparpillés en une liste de commande prête et garde la trace de chaque achat. 30 jours d’essai gratuit, sans nouveau matériel.
Créer un établissement et essayer 30 jours gratuitsComment utiliser concrètement l’historique des commandes pour maîtriser vos coûts, le guide Maîtriser le coût matière l’explique. Et si vous voulez calculer le ratio exact à partir du stock initial et du stock final, le calculateur de coût matière vous aide.
Questions fréquentes sur l’inventaire en restauration
À quelle fréquence faut-il faire l’inventaire en restauration ?
En France, les commerçants doivent contrôler leurs stocks par inventaire au moins une fois tous les douze mois, en général à la clôture de l’exercice. Ce qui s’applique exactement à votre établissement, voyez-le avec votre expert-comptable. Indépendamment de l’obligation, un comptage mensuel ou trimestriel est un précieux outil de pilotage, car il fournit la base du coût matière.
Que faut-il compter dans l’inventaire d’un restaurant ?
Tous les stocks présents dans l’établissement à la date de l’inventaire : denrées en réserve sèche, chambre froide et congélateur, boissons en cave et au bar, ainsi que les consommables comme les serviettes, les emballages et les produits d’entretien. Les conditionnements entamés en font partie et sont estimés. Les immobilisations comme la vaisselle ou les machines n’en font pas partie.
Comment évaluer les produits entamés lors de l’inventaire ?
Estimer de façon pragmatique et rester cohérent. Un conditionnement rempli au tiers est noté 0,3, un bidon à moitié plein 0,5. Plus important que le chiffre parfait : que toute l’équipe estime selon la même logique, pour que les valeurs restent comparables d’un mois à l’autre. Pour l’évaluation exacte, des règles comptables et fiscales s’appliquent, à voir avec votre expert-comptable.
Combien de temps dure l’inventaire d’un restaurant ?
Avec une préparation et deux personnes, le comptage d’un restaurant indépendant se fait souvent en quelques heures. Sans préparation, avec une réserve en désordre et une seule personne qui alterne entre compter et écrire, cela devient vite une journée entière. L’effort se décide avant, pas le jour du comptage.
Quels prix utiliser pour l’inventaire ?
On utilise habituellement les prix d’achat hors taxes, c’est-à-dire le prix sans TVA auquel vous avez acheté la marchandise en dernier. Les règles exactes d’évaluation et la façon de traiter les variations de prix relèvent de la comptabilité et de la fiscalité. Voyez les détails avec votre expert-comptable, pour que votre inventaire tienne aussi face à l’administration fiscale.
Fait partie du grand guide : Gestion des achats en restauration. Vous y trouverez les six étapes du processus de commande en un coup d’œil.